Il Fondo di garanzia per le PMI ha contribuito negli anni a sostenere l’accesso al credito delle imprese, soprattutto quelle di dimensioni minori. Dal 2027, salvo ulteriori proroghe, le regole dell’attuale disciplina potrebbero cambiare: la copertura dei finanziamenti per liquidità verrebbe differenziata in base al merito creditizio, con percentuali più alte per le imprese nelle fasce di rischio intermedie. Resterebbero invece invariate, fino all’80%, le garanzie per gli investimenti e alcune categorie di operazioni. Una revisione che non esaurisce le prospettive di sostegno, ma apre a riflessioni sull’accesso al credito delle realtà meno strutturate, spesso le più piccole. È in questo scenario che si inseriscono le considerazioni di Ferruccio Ferranti, amministratore delegato di Mediocredito Centrale, intervenuto a RelazionEXPO 2026, a Verona, evento al quale ha partecipato anche Agevola Imprese.
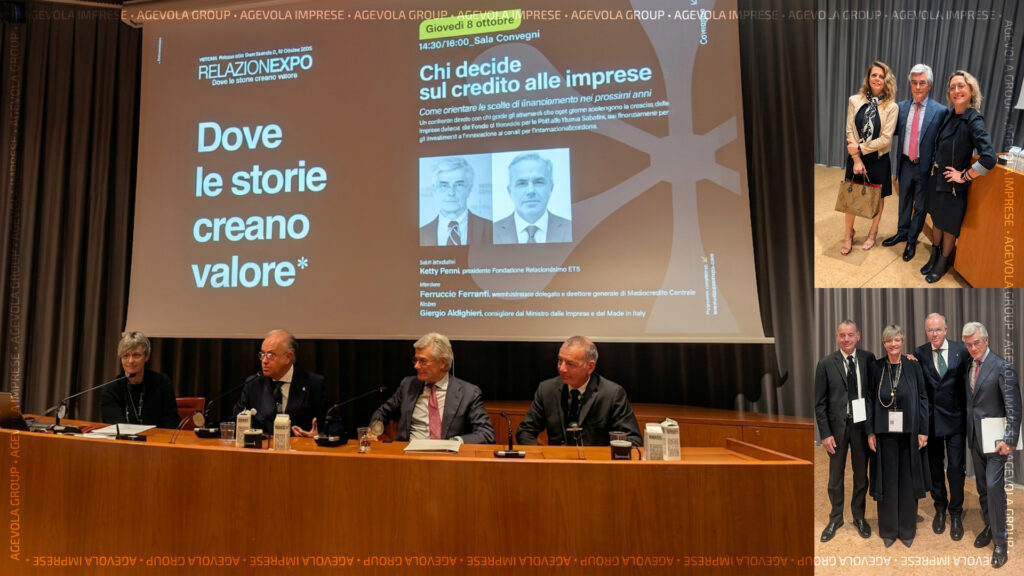
«Il bicchiere è mezzo pieno. Sta poi a ognuno di noi, con le proprie responsabilità, riempire l’altra parte». È l’invito alla fiducia espresso da Ferruccio Ferranti, amministratore delegato di Mediocredito Centrale (MCC), intervenendo giovedì 8 ottobre, a Verona, a RelazionEXPO 2026, evento dedicato al dialogo tra aziende, professionisti e istituzioni, al quale ha partecipato anche Agevola Imprese.
Una prospettiva che, guardando al Fondo di garanzia per le PMI, non ignora le difficoltà del contesto, ma invita a considerare il contributo che lo strumento ha dato negli anni al sistema produttivo.
Gestito da MCC per conto del Ministero delle Imprese e del Made in Italy, il Fondo ha rappresentato un supporto importante per le imprese che necessitano di finanziamenti bancari, in particolare per quelle più piccole, spesso meno attrezzate per accedere al credito. «Nel 2025», ha ricordato Ferranti, «ha garantito finanziamenti per quasi 46 miliardi di euro a livello nazionale, di cui circa 5,1 miliardi in Veneto. La regione ha assorbito oltre l’11% delle risorse, a fronte di un peso sul Pil nazionale pari a circa il 9%».
Numeri che restituiscono la dimensione dell’intervento e il ruolo svolto dalla garanzia pubblica. Un ruolo che potrebbe evolvere dal prossimo anno, con una revisione delle coperture destinata a modificare soprattutto le condizioni per i finanziamenti di liquidità.
Qui un indice degli argomenti:
Dal 2027, possibili coperture differenziate per la liquidità
Salvo ulteriori proroghe, il 31 dicembre 2026 terminerà la validità dell’attuale disciplina del Fondo. La proposta di riforma presentata dal Mimit nel luglio 2026 prevede di differenziare le garanzie sui finanziamenti destinati alla liquidità in funzione del rating dell’impresa, superando l’attuale copertura generalmente fissata al 50%.
Secondo lo schema allo studio, la garanzia diretta scenderebbe al 40% per le imprese in fascia di rating 1, per salire al 50% in fascia 2, al 60% in fascia 3 e al 70% in fascia 4. Per le operazioni in riassicurazione, la copertura prevista per quest’ultima fascia sarebbe invece del 64%. Le imprese in fascia 5, caratterizzate dal rischio più elevato, resterebbero in linea generale escluse dalla garanzia per la liquidità, salvo specifiche eccezioni.
La revisione non riguarderebbe invece le coperture per gli investimenti, per i quali resterebbe la garanzia diretta fino all’80%. La stessa percentuale continuerebbe ad applicarsi alle operazioni Nuova Sabatini, alle startup e PMI innovative, al microcredito e ai finanziamenti di importo ridotto, per i quali la bozza conferma i limiti di 40 mila euro per singolo beneficiario, elevabili a 100 mila euro per le richieste presentate da un Confidi. Resterebbe al 50% la copertura degli investimenti nel capitale di rischio.
La direzione è quindi quella di calibrare maggiormente l’intervento pubblico in base al merito creditizio, mantenendo una protezione più elevata per gli investimenti: la realizzazione di nuovi progetti continuerebbe a beneficiare di una copertura significativa.
Le imprese più piccole restano le più esposte
La revisione si inserisce in un contesto in cui l’accesso al credito rappresenta già una criticità per molte imprese minori. Secondo i dati richiamati da Gianfranco Ursino su Plus24, tra il 2019 e i primi mesi del 2026 i finanziamenti alle piccole imprese sono diminuiti del 25,9%, contro una flessione del 7,3% per il totale delle aziende.
In questo scenario, la garanzia pubblica può fare la differenza soprattutto per le realtà (spesso, appunto, le più piccole) che dispongono di una storia aziendale limitata, di una struttura amministrativa e finanziaria poco articolata o di informazioni economiche meno organizzate: proprio le imprese che potrebbero incontrare maggiori ostacoli nel finanziare il fabbisogno corrente.
Una parte della risposta, nella prospettiva indicata da Ferranti nel corso del convegno a Verona, può arrivare da una maggiore digitalizzazione dei processi e dalla disponibilità di informazioni affidabili e aggiornate sulla storia aziendale. Dati più completi e facilmente verificabili possono aiutare gli intermediari a valutare meglio il rischio, contribuendo a una rappresentazione più accurata della solidità dell’impresa e, potenzialmente, a un miglioramento del suo profilo di rating.
MCC guarda anche alle esigenze delle imprese minori
L’attenzione costante alle realtà di dimensioni ridotte si inserisce nell’evoluzione più ampia di Mediocredito Centrale. In questa direzione si colloca la nuova Artigiancassa, avviata dopo l’acquisizione di un intermediario finanziario, completata il 17 dicembre 2025, per sviluppare una piattaforma dedicata soprattutto ad artigiani e piccole imprese, con volumi significativi attesi dal 2027.
«Stiamo potenziando tutto MCC», ha spiegato Ferranti, anticipando il lavoro sul nuovo piano industriale e la valutazione di ulteriori soluzioni di finanziamento, sia a breve sia a lungo termine, per ampliare gli strumenti a disposizione delle aziende più piccole. L’obiettivo è affiancare al credito proposte diversificate, in grado di rispondere alle esigenze delle imprese nelle diverse fasi del loro sviluppo.
Prepararsi alle nuove regole
In attesa che la riforma trovi una definizione definitiva, per le imprese diventa importante distinguere tra fabbisogni di liquidità e programmi di investimento, valutando in anticipo le fonti di finanziamento, gli incentivi disponibili, i costi e la sostenibilità dei rimborsi.
La qualità delle informazioni economiche, l’attendibilità dei flussi di cassa e una pianificazione finanziaria coerente assumono quindi un ruolo ancora più rilevante. Per professionisti e consulenti, il Fondo resta uno strumento da valutare all’interno di una strategia più ampia, che tenga insieme credito, agevolazioni e sostenibilità degli investimenti.
Il bicchiere, in definitiva, resta mezzo pieno, anche a fronte della possibile revisione del Fondo nei prossimi mesi. La sfida sarà fare in modo che le imprese più piccole, anche grazie a informazioni più solide e processi più digitalizzati, possano continuare a essere valutate e accompagnate nel loro percorso di crescita.